Asymetria informacji
Zarys pojęcia
W idealnym świecie rynku wszyscy uczestnicy wymiany wiedzieliby dokładnie to samo o przedmiocie transakcji. W praktyce gospodarczej powszechna jest asymetria informacji, czyli stan, w którym jedna strona posiada istotną wiedzę ukrytą przed partnerem.
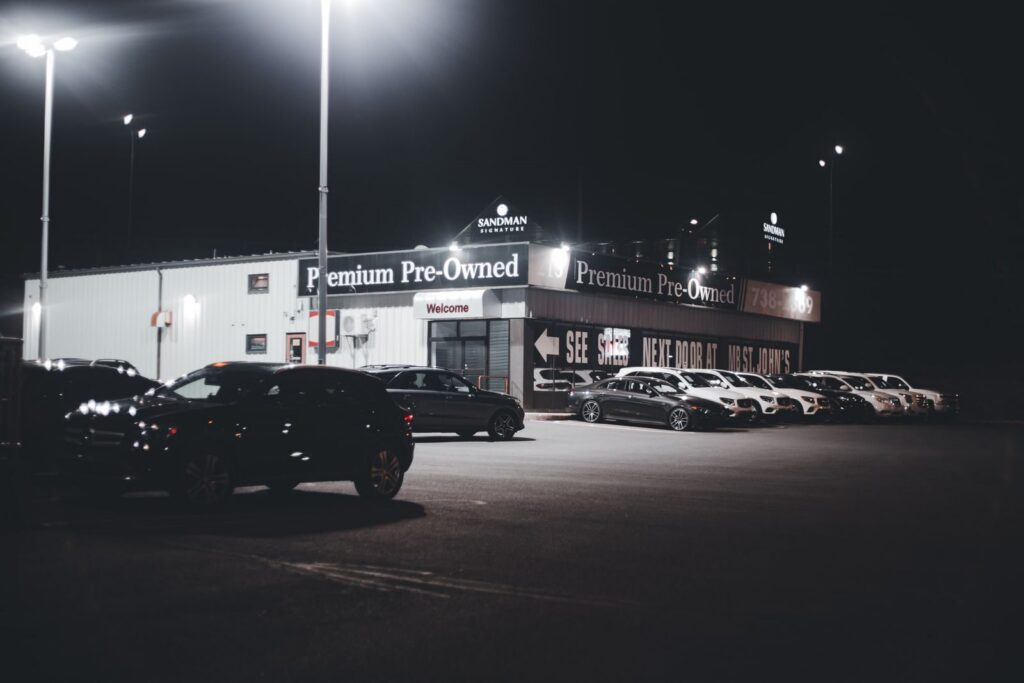
George Akerlof w klasycznym artykule o rynku używanych samochodów („cytryn”) wykazał, że zjawisko to może doprowadzić do negatywnej selekcji (adverse selection): gdy kupujący nie potrafią odróżnić towaru dobrego od wadliwego, godzą się płacić jedynie uśrednioną cenę, co stopniowo wypycha z rynku uczciwych sprzedawców wysokiej jakości dóbr i może zakończyć się załamaniem handlu.
Drugim obliczem tej asymetrii jest pokusa nadużycia (moral hazard), która ujawnia się już po zawarciu kontraktu. W relacji pryncypał–agent (np. właściciel firmy a wynajęty menedżer, ubezpieczyciel a ubezpieczony) agent ma pokusę działania na własną korzyść kosztem mocodawcy, wiedząc, że jego rzeczywisty wysiłek i intencje są trudne do zweryfikowania. Aby zapobiec tym zjawiskom, społeczeństwa i rynki wykształciły wyspecjalizowane instytucje: od gwarancji producenckich, niezależnych certyfikatów jakości i publicznych rejestrów, po audyty, systemy premiowe wiążące wynagrodzenie z wynikami oraz surowe prawo konsumenckie.
Rozwinięcie teoretyczne
Wprowadzenie
W neoklasycznym modelu gospodarki doskonale konkurencyjnej zakłada się pełną i symetryczną informację uczestników rynku o właściwościach dóbr, cenach oraz zamiarach partnerów handlowych (Stigler, 1957; Borkowska et al., 2019, pp. 35–36). W rzeczywistości gospodarczej założenie to niemal nigdy nie jest spełnione. Powszechnym zjawiskiem jest asymetria informacji – stan, w którym jedna ze stron transakcji posiada istotną wiedzę ukrytą przed drugą stroną przed zawarciem kontraktu lub po jego podpisaniu. W nowej ekonomii instytucjonalnej asymetria ta, w połączeniu z ograniczoną racjonalnością jednostek oraz ich skłonnością do oportunizmu (rozumianego za Oliverem Williamsonem jako dążenie do realizacji własnego interesu przy użyciu podstępu), stanowi fundamentalną przyczynę zawodności rynku oraz generuje istotne koszty transakcyjne (Williamson, 1975; Williamson, 1998, pp. 58–63, 130–132) .
Zależnie od tego, czy przewaga informacyjna ujawnia się przed zawarciem transakcji, czy dopiero w trakcie jej realizacji, wyróżnia się dwa podstawowe przejawy tego zjawiska: negatywną selekcję (adverse selection) oraz pokusę nadużycia (moral hazard).
Negatywna selekcja (asymetria ex ante)
Zjawisko negatywnej selekcji wiąże się z występowaniem ukrytej informacji (hidden information) lub ukrytych cech (hidden characteristics) przed podpisaniem umowy. Pionierski model tego problemu sformułował George Akerlof w klasycznym artykule z 1970 r. na przykładzie rynku używanych samochodów („cytryn”) (Akerlof, 1970).
Gdy kupujący nie potrafią obiektywnie zweryfikować jakości oferowanych pojazdów (np. odróżnić egzemplarzy dobrych od wadliwych), są skłonni zaoferować jedynie cenę uśrednioną, odzwierciedlającą przeciętną jakość dóbr dostępnych na rynku. Taka wycena jest jednak nieatrakcyjna dla właścicieli dóbr wysokiej jakości, co skłania ich do wycofania się z wymiany. W rezultacie na rynku rośnie odsetek dóbr wadliwych, co powoduje dalszy spadek gotowości płacenia przez nabywców. W skrajnym przypadku proces ten prowadzi do stopniowego wypierania z rynku rzetelnych sprzedawców, a ostatecznie – do całkowitego załamania się obrotu rynkowego (market unraveling).
Rynkowymi odpowiedziami na negatywną selekcję są m.in.:
- Sygnalizacja (signaling) – podjęcie kosztownego i wiarygodnego działania przez stronę lepiej poinformowaną w celu ujawnienia swojej jakości. Koncepcję tę rozwinął Michael Spence na przykładzie rynku pracy, gdzie dyplom ukończenia wymagających studiów nie musi zwiększać produktywności per se, lecz stanowi dla pracodawcy czytelny sygnał wysokich wrodzonych uzdolnień i determinacji kandydata (dla jednostek o niższej produktywności koszt zdobycia dyplomu byłby zbyt wysoki) (Spence, 1973).
- Przesiewanie / selekcja (screening) – działanie podejmowane przez stronę gorzej poinformowaną, polegające na zaoferowaniu wiązki menu kontraktów, które skłaniają drugą stronę do samoczynnego ujawnienia swojego typu. W klasycznym modelu Josepha Stiglitza i Michaela Rothschilda ubezpieczyciel oferuje zróżnicowane polisy: polisy z wysokim udziałem własnym i niską składką (wybierane przez klientów o niskim profilu ryzyka) oraz polisy z pełnym ubezpieczeniem i wysoką składką (wybierane przez klientów o wysokim ryzyku) (Rothschild & Stiglitz, 1976).
Pokusa nadużycia (asymetria ex post)
Pokusa nadużycia wiąże się z występowaniem ukrytego działania (hidden action) po zawarciu kontraktu. W klasycznej relacji pryncypał–agent (np. akcjonariusz a menedżer spółki, ubezpieczyciel a właściciel ubezpieczonego mienia, klient a prawnik bądź lekarz) agent posiada swobodę podejmowania decyzji, których pełna obserwacja i weryfikacja przez pryncypała jest niemożliwa lub wiąże się ze zbyt wysokimi nakładami na monitorowanie (Holmström, 1979).
Znając asymetrię możliwości kontrolnych, agent staje przed pokusą realizacji własnych celów (np. unikania wysiłku – shirking, podejmowania nadmiernego ryzyka, czerpania korzyści pozapłacowych – perquisites) kosztem interesu mocodawcy. W ubezpieczeniach pokusa nadużycia ujawnia się w postaci zmniejszonej dbałości o ubezpieczone mienie lub zdrowie po podpisaniu polisy. W działalności korporacyjnej prowadzi do powstawania tzw. kosztów agencji (agency costs), obejmujących wydatki na monitorowanie agenta, koszty zabezpieczeń i gwarancji oraz rezydualną stratę wynikającą z rozbieżności celów obu stron (Jensen & Meckling, 1976).
Instytucjonalne mechanizmy ograniczania asymetrii
Z perspektywy nowej ekonomii instytucjonalnej zjawiska te wymuszają powstawanie specyficznych instytucji formalnych i nieformalnych, które obniżają koszty transakcyjne i przywracają zaufanie w wymianie gospodarczej (Borkowska et al., 2019, pp. 178–199; Williamson, 1998):
- Mechanizmy rynkowe i prywatne: gwarancje producenckie, budowanie reputacji i kapitału marki (brand name capital), niezależny audyt i certyfikacja (np. normy ISO), franczyza oraz prywatne bazy referencyjne i systemy ocen w handlu elektronicznym.
- Rozwiązania kontraktowe: optymalne projektowanie bodźców (np. wynagrodzenie powiązane z wynikami, opcje menedżerskie), udział własny (deductible) i współpłacenie w polisach ubezpieczeniowych, a także klauzule zabezpieczające w kontraktach relacyjnych.
- Instytucje państwowe i regulacje prawne: publiczne rejestry (np. księgi wieczyste, KRS), regulacje dotyczące prospektów emisyjnych i transparentności rynków finansowych, obowiązkowe badania techniczne i rękojmia w prawie konsumenckim, a także licencjonowanie zawodów zaufania publicznego (lekarzy, adwokatów, doradców finansowych).
Bibliografia
Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488–500.
Arrow, K. J. (1971). Essays in the theory of risk-bearing. North-Holland.
Borkowska, B., Klimczak, M., & Klimczak, B. (2019). Ekonomia instytucjonalna. Wydawnictwo Uniwersytetu Ekonomicznego we Wrocławiu.
Holmström, B. (1979). Moral hazard and observability. The Bell Journal of Economics, 10(1), 74–91.
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360.
Rothschild, M., & Stiglitz, J. E. (1976). Equilibrium in competitive insurance markets: An essay on the economics of imperfect information. The Quarterly Journal of Economics, 90(4), 629–649.
Spence, A. M. (1973). Job market signaling. The Quarterly Journal of Economics, 87(3), 355–374.
Stigler, G. J. (1957). Perfect competition, historically contemplated. Journal of Political Economy, 65(1), 1–17.
Williamson, O. E. (1975). Markets and hierarchies: Analysis and antitrust implications. Free Press.
Williamson, O. E. (1998). Ekonomiczne instytucje kapitalizmu: Firmy, rynki, relacje kontraktowe. Wydawnictwo Naukowe PWN.

O autorze hasła
Mikołaj Klimczak
Katedra Mikroekonomii i Ekonomii Instytucjonalnej, Uniwersytet Ekonomiczny we Wrocławiu